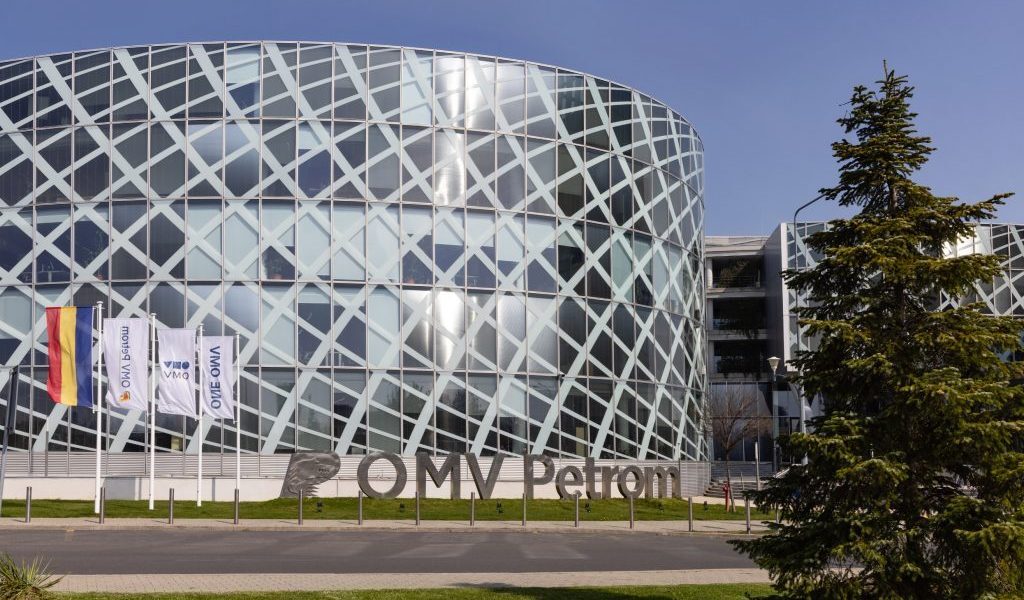
Conform Financialintelligence.ro: BT Capital Partners majorează prețul-țintă pentru OMV Petrom la 1,464 lei/acțiune, cu 18,1% peste cotația actuală, anticipând avansul proiectului Neptun Deep.
Neptun Deep, motorul creșterii
Compania de servicii financiare BT Capital Partners (BTCP) a revizuit în sus prețul-țintă pentru acțiunile OMV Petrom, stabilind o nouă valoare la 1,464 lei pe unitate. Această estimare reprezintă o creștere de 18,1% față de cotația bursieră curentă, reflectând o perspectivă optimistă asupra performanței viitoare a companiei energetice. Factorul principal care stă la baza acestei majorări este progresul semnificativ înregistrat în dezvoltarea proiectului Neptun Deep, o investiție crucială pentru securitatea energetică a României și pentru viitorul OMV Petrom.
Impactul deciziei finale de investiții
Decizia finală de investiții (FID) pentru Neptun Deep, anunțată recent, este considerată un moment cheie de către analiștii BTCP. Aceasta marchează intrarea proiectului pe linia dreaptă a execuției, deblocând potențialul de producție de gaze naturale din perimetrul offshore. Se estimează că Neptun Deep va contribui substanțial la rezultatele financiare ale OMV Petrom în următorii ani, prin exploatarea unor resurse considerabile. Analiza BTCP subliniază că acest proiect strategic va consolida poziția OMV Petrom pe piața regională și va genera fluxuri de numerar consistente.
BTCP anticipează că impactul pozitiv al proiectului Neptun Deep va fi vizibil în rezultatele financiare ale companiei începând cu anul viitor. Mai exact, se estimează că producția din acest perimetru va începe să genereze venituri semnificative, transformând profilul de profitabilitate al OMV Petrom. În plus, analiștii iau în considerare și performanța operațională curentă a companiei, precum și evoluția prețurilor la energie, factori care susțin și ei o perspectivă favorabilă. Recomandarea de cumpărare emisă de BTCP indică încrederea într-o apreciere ulterioară a valorii acțiunilor.
Analiștii BTCP au fundamentat prețul-țintă prin diverse scenarii de piață și prin evaluarea fluxurilor de numerar viitoare ale OMV Petrom. Se pune accent pe reducerea riscurilor asociate cu dezvoltarea proiectului Neptun Deep, precum și pe beneficiile anticipate din exploatarea gazelor. În raportul său, BTCP a detaliat cum se așteaptă ca volumul de producție și veniturile generate să influențeze valoarea companiei pe termen mediu și lung. De asemenea, se iau în calcul și factori legați de reglementările energetice și de contextul macroeconomic global.
Noul preț-țintă propus de BTCP reflectă o convingere fermă în capacitatea OMV Petrom de a valorifica oportunitățile pieței energetice, în special prin exploatarea resurselor de gaze naturale din Marea Neagră.
Sursa: Financialintelligence.ro